

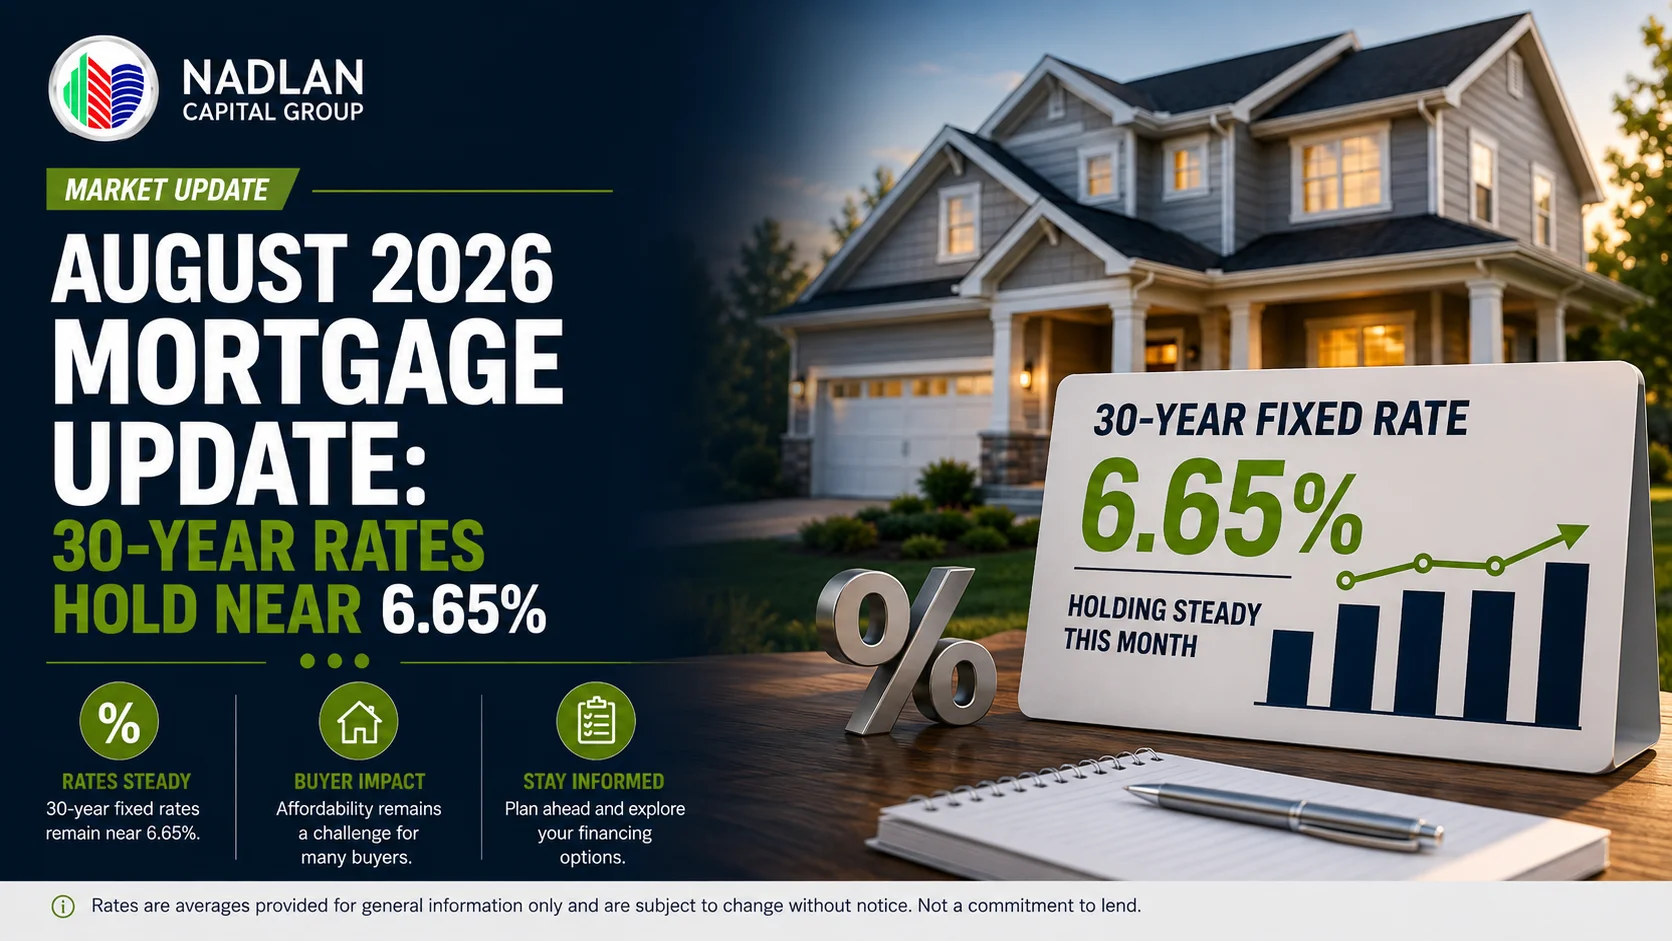
I tassi dei mutui si mantengono stabili intorno al 6.65% per l'opzione a tasso fisso trentennale, lasciando molti acquirenti in apprensione riguardo alla sostenibilità del mutuo. Probabilmente state valutando le opzioni tra l'acquisto e il rifinanziamento, dato che i tassi mostrano andamenti contrastanti questa settimana. Comprendere i tassi dei mutui attuali e come fattori come le decisioni della Federal Reserve li influenzano può aiutarvi a fare scelte più consapevoli in questo mercato complesso.
Tassi ipotecari attuali al 3 agosto 2026
Tassi di mutuo per l'acquisto
Permettetemi di illustrarvi la situazione attuale dei tassi ipotecari all'inizio di questa settimana. I dati raccontano una storia interessante sulle tendenze dei mutui di agosto 2026, che riguarda sia gli investitori locali che quelli stranieri.
Per i mutui per l'acquisto di una casa, ecco cosa devi considerare:
-
Mutuo a tasso fisso a 30 anni: 6.65%
-
Mutuo a tasso fisso a 20 anni: 6.33%
-
Mutuo a tasso fisso a 15 anni: 6.01%
-
Mutuo a tasso variabile 5/1: 6.65%
-
Mutuo a tasso variabile 7/1: 6.18%
Questi tassi sono rimasti elevati rispetto a quelli registrati qualche anno fa, ma al momento si mantengono relativamente stabili.
I tassi di rifinanziamento mostrano lievi variazioni
Quando si confrontano i tassi di interesse per l'acquisto e quelli per il rifinanziamento, si notano alcune piccole differenze che potrebbero essere rilevanti per la propria strategia:
-
Rifinanziamento fisso a 30 anni: 6.57%
-
Rifinanziamento fisso a 20 anni: 6.22%
-
Rifinanziamento fisso a 15 anni: 6.01%
-
Rifinanziamento ARM 5/1: 6.68%
-
Rifinanziamento ARM 7/1: 6.70%
La differenza tra i tassi di interesse per l'acquisto e quelli per il rifinanziamento rimane ristretta, il che offre una certa flessibilità a seconda della situazione. Il tasso specifico che otterrete dipenderà dal vostro profilo creditizio, dal patrimonio netto accumulato e dall'istituto di credito che sceglierete.
Quali sono i fattori che determinano questi tassi?
Impatto della Federal Reserve sui tassi dei mutui
L'impatto della Federal Reserve sui tassi dei mutui continua a essere il principale fattore determinante per il costo dei prestiti. Le recenti discussioni della Fed sui rischi di inflazione e sulle future mosse di politica monetaria hanno creato una certa incertezza sul mercato. Sebbene l'inflazione si sia attenuata in alcune aree, le preoccupazioni sui prezzi dell'energia e sulle condizioni economiche globali mantengono i funzionari prudenti.
Rendimenti dei titoli del Tesoro e tassi dei mutui
I rendimenti dei titoli del Tesoro a lungo termine rimangono un fattore chiave perché gli istituti di credito utilizzano queste condizioni del mercato obbligazionario per stabilire i tassi dei mutui. Quando i rendimenti dei titoli del Tesoro aumentano o diminuiscono, i tassi dei mutui in genere seguono la stessa direzione.
In che modo ciò influisce sull'acquisto della tua casa?
Le difficoltà legate all'accessibilità economica persistono.
Siamo onesti riguardo alle difficoltà economiche che gli acquirenti si trovano ad affrontare in questo momento. Con i tassi dei mutui a tasso fisso trentennali che si mantengono al di sopra del 6.5%, le rate mensili sono significativamente più alte rispetto a qualche anno fa. Se a questi costi di finanziamento si aggiungono i prezzi delle case che rimangono vicini ai livelli record in molti mercati, il potere d'acquisto si riduce drasticamente.
Per gli investitori stranieri che si avvicinano per la prima volta al finanziamento immobiliare negli Stati Uniti, queste condizioni richiedono un'attenta pianificazione e una solida comprensione dei propri limiti di budget.
Il lato positivo per gli acquirenti
Ecco una buona notizia: il mercato immobiliare si è stabilizzato rispetto alla frenesia degli anni passati. Alcuni venditori si stanno dimostrando più flessibili, il che crea opportunità per negoziare sul prezzo, sulle riparazioni e sulle spese di chiusura. Questo può contribuire a compensare in parte la pressione derivante dall'aumento dei tassi di interesse.
Noi di Nadlan Capital Group abbiamo aiutato molti investitori internazionali a trovare soluzioni di finanziamento innovative anche in contesti di tassi d'interesse difficili. Uno dei nostri clienti israeliani ci ha recentemente raccontato: "Il team mi ha aiutato a comprendere le opzioni di mutuo ipotecario statunitensi di cui ignoravo l'esistenza. La loro guida ha reso il processo molto più agevole di quanto mi aspettassi."
Conviene valutare un rifinanziamento?
Vantaggi del rifinanziamento del mutuo da valutare
Se sei già proprietario di casa, potresti chiederti se rifinanziare il mutuo sia una buona idea. I vantaggi del rifinanziamento del mutuo dipendono dalla tua situazione specifica. Valuta un rifinanziamento se puoi:
-
Riduci significativamente la tua rata mensile
-
Riduci la durata del prestito per accumulare capitale più velocemente
-
Rimuovere l'assicurazione ipotecaria privata
-
Accesso al capitale per altre opportunità di investimento
Prima di procedere, calcola i costi del rifinanziamento rispetto ai potenziali risparmi. Devi assicurarti che i numeri siano a tuo favore.
Mutui a tasso fisso contro mutui a tasso variabile
Il mutuo a tasso fisso trentennale
Il mutuo a tasso fisso trentennale rimane la scelta preferita dalla maggior parte dei mutuatari perché offre rate mensili prevedibili per tutta la durata del prestito. Questa stabilità è particolarmente preziosa per gli investitori stranieri che desiderano certezze nei loro investimenti immobiliari negli Stati Uniti.
Opzioni fisse a breve termine
Un mutuo a 15 anni in genere prevede un tasso di interesse più basso e consente di accumulare capitale proprio molto più rapidamente. Il rovescio della medaglia è rappresentato da rate mensili più elevate, poiché il prestito viene rimborsato in metà del tempo. Questa opzione è ideale per chi ha un flusso di cassa consistente e desidera diventare proprietario dell'immobile in tempi brevi.
Mutui a tasso variabile da prendere in considerazione
I mutui a tasso variabile possono offrire interessanti opportunità, soprattutto se si prevede di vendere o rifinanziare prima dell'inizio del periodo di adeguamento. Il mutuo a tasso variabile 7/1 al 6.18% offre un tasso iniziale inferiore rispetto all'opzione a tasso fisso trentennale. È importante però essere consapevoli del rischio che i tassi possano aumentare al termine del periodo iniziale a tasso fisso.
Cosa aspettarsi nei prossimi mesi
Le previsioni sull'andamento dei tassi ipotecari per il resto del 2026 suggeriscono che probabilmente rimarranno su questi livelli. Diversi fattori determineranno se i tassi aumenteranno o diminuiranno:
-
Rapporti mensili sull'inflazione
-
Pubblicazione dei dati sull'occupazione
-
Annunci di politica della Federal Reserve
-
Movimenti del mercato dei titoli di Stato
-
fluttuazioni del prezzo dell'energia
Se l'inflazione continuerà a diminuire e la crescita economica rallenterà, potremmo assistere a un certo sollievo, poiché i mercati anticiperanno futuri tagli dei tassi. D'altro canto, un'eventuale rinnovata pressione inflazionistica potrebbe mantenere i tassi elevati più a lungo.
I tuoi prossimi passi
Che siate investitori stranieri interessati ad entrare nel mercato immobiliare statunitense o proprietari di casa che valutano le proprie opzioni, ora è il momento di agire. Non aspettate il momento "perfetto" del mercato, perché prevedere l'andamento del mercato in modo impeccabile è pressoché impossibile.
Concentrati sui tuoi obiettivi finanziari generali e trova una soluzione di mutuo che li supporti. Confronta le opzioni di prestito di diversi istituti di credito e assicurati di comprendere tutti i costi coinvolti.
Noi di Nadlan Capital Group siamo specializzati nell'aiutare gli investitori internazionali a orientarsi nel mondo dei finanziamenti ipotecari statunitensi. Il nostro team comprende le sfide specifiche che dovete affrontare e può guidarvi in ogni fase del processo. Contattateci oggi stesso per discutere la vostra situazione e valutare le opzioni di finanziamento più adatte alla vostra strategia di investimento.
L'attuale contesto dei tassi di interesse presenta sia sfide che opportunità. Con la giusta consulenza e una strategia chiara, è possibile prendere decisioni finanziarie intelligenti che supportino i propri obiettivi immobiliari per gli anni a venire.
Domande frequenti
Quali sono i tassi di interesse sui mutui per agosto 2026?
Al 3 agosto 2026, il tasso di interesse per i mutui a tasso fisso trentennale si attestava al 6.65% per gli acquisti e al 6.57% per i rifinanziamenti. Le opzioni a breve termine, come il mutuo a tasso fisso quindicennale, presentavano tassi inferiori, pari al 6.01%. I mutui a tasso variabile, invece, oscillavano tra il 6.18% e il 6.70%, a seconda della durata iniziale del periodo fisso.
In che modo la Federal Reserve influisce sul tasso del mio mutuo?
La Federal Reserve influenza i tassi dei mutui attraverso le sue decisioni di politica monetaria e le sue dichiarazioni sull'inflazione. Quando la Fed alza o abbassa i tassi di interesse a breve termine o segnala futuri cambiamenti di politica monetaria, ciò influisce sui rendimenti dei titoli del Tesoro, che gli istituti di credito utilizzano come parametro di riferimento per stabilire i tassi dei mutui. Le recenti discussioni della Fed sui rischi di inflazione hanno mantenuto i tassi elevati.
In questo momento, dovrei scegliere un mutuo a tasso fisso o a tasso variabile?
Un mutuo a tasso fisso offre stabilità nei pagamenti per tutta la durata del prestito, risultando la scelta più sicura se si prevede di rimanere nell'immobile a lungo termine. Un mutuo a tasso variabile può offrire un tasso iniziale inferiore se si prevede di vendere o rifinanziare il mutuo entro il periodo a tasso fisso. È importante valutare attentamente le proprie tempistiche, la propensione al rischio e gli obiettivi finanziari al momento di prendere una decisione.
Conviene rifinanziare il mutuo con tassi d'interesse vicini al 6.65%?
Rifinanziare il mutuo è una scelta sensata se è possibile ridurre il tasso di interesse attuale di almeno lo 0.5%-1%, accorciare la durata del prestito, eliminare l'assicurazione ipotecaria o accedere al capitale proprio per altri investimenti. Calcola i costi di chiusura rispetto ai potenziali risparmi mensili per determinare il punto di pareggio. Se prevedi di rimanere nella casa abbastanza a lungo da recuperare i costi, il rifinanziamento potrebbe essere conveniente.
Quali fattori influenzeranno i tassi dei mutui nei prossimi mesi?
I tassi dei mutui ipotecari reagiranno ai dati sull'inflazione, ai rapporti sull'occupazione, agli annunci di politica monetaria della Federal Reserve e alle fluttuazioni del mercato dei titoli del Tesoro. Se l'inflazione continuerà a diminuire e la crescita economica rallenterà, i tassi potrebbero diminuire in previsione di tagli da parte della Fed. Un'inflazione in aumento o dati economici più solidi potrebbero invece mantenere i tassi elevati per il resto del 2026.