

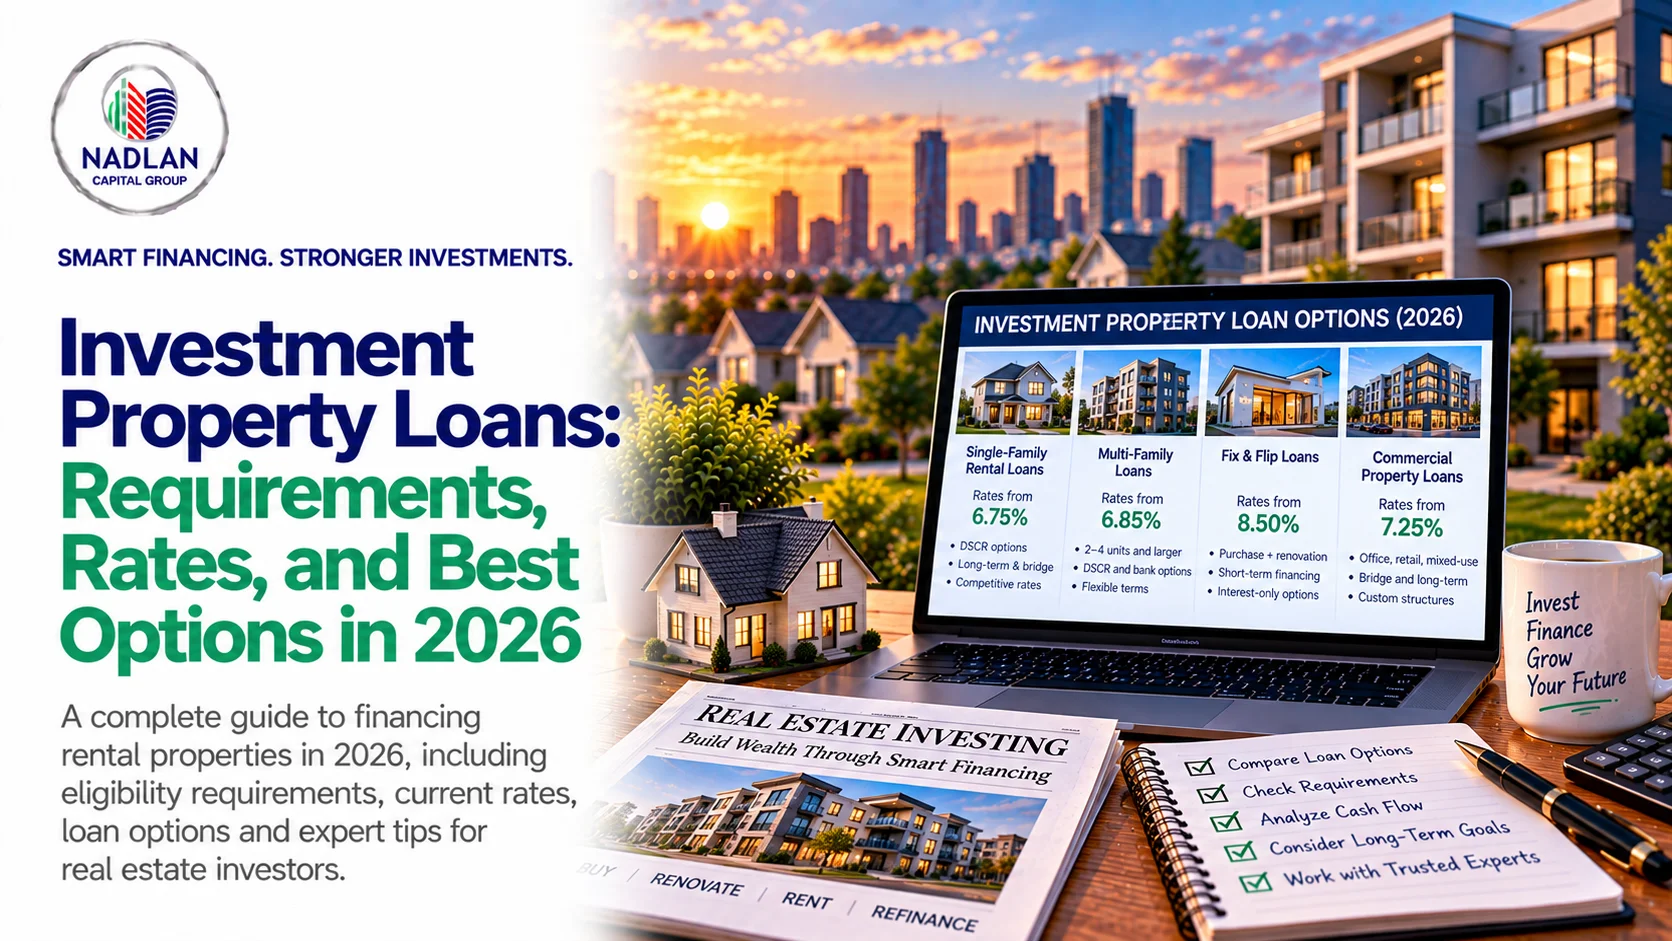
Acquistare un immobile da affittare è diverso dall'acquistare una casa in cui si intende vivere.
I prestiti per immobili a scopo di investimento generalmente richiedono un patrimonio netto maggiore, riserve più consistenti e una valutazione del credito più accurata, poiché gli istituti di credito finanziano un immobile destinato a generare reddito piuttosto che a fungere da residenza principale del mutuatario.
La buona notizia è che gli investitori hanno a disposizione diverse opzioni di finanziamento.
A seconda della proprietà e del piano aziendale, questi possono includere:
- Mutui convenzionali per immobili a scopo di investimento
- Prestiti DSCR
- Prestiti a tasso fisso
- Prestiti ponte o prestiti a breve termine
- Prestiti bancari e altri prestiti non conformi ai requisiti QM
- Prestiti di portafoglio o prestiti collettivi
La struttura corretta dipende innanzitutto da una domanda:
Che cosa intendi fare con l'immobile?
Un contratto di locazione a lungo termine, una compravendita a breve termine, un progetto BRRRR e un portafoglio immobiliare multi-proprietà non dovrebbero necessariamente essere finanziati allo stesso modo.
Che cos'è un prestito per immobili a scopo di investimento?
Un prestito per immobili a scopo di investimento è un finanziamento utilizzato per acquistare o rifinanziare immobili detenuti principalmente allo scopo di generare reddito o rendimenti da investimento.
Ciò può includere:
- Affitti unifamiliari
- Condominiums
- Townhomes
- Immobili in affitto da due a quattro unità
- Correggi e capovolgi i progetti
- Portafogli di locazione
La fonte allegata descrive il " prestito per immobili a scopo di investimento " come una categoria ampia piuttosto che come un singolo prodotto ipotecario specifico.
Tale distinzione è importante perché le procedure di sottoscrizione possono variare notevolmente da un prodotto all'altro.
Un istituto di credito tradizionale potrebbe concentrarsi principalmente sul reddito personale e sui debiti del mutuatario.
Un istituto di credito DSCR potrebbe concentrarsi principalmente sul reddito da locazione.
Un finanziatore specializzato in ristrutturazioni e rivendita potrebbe essere più interessato al costo del progetto, al budget per la ristrutturazione, all'esperienza e al valore dell'immobile dopo i lavori.
1. Prestiti convenzionali per immobili da investimento
I mutui convenzionali possono essere utilizzati per immobili a scopo di investimento da una a quattro unità abitative , a condizione che soddisfino determinati requisiti.
Per i criteri di ammissibilità standard attuali di Fannie Mae per gli acquisti, il LTV massimo è generalmente:
Immobile a reddito composto da una sola unità: rapporto LTV dell'85%.
Immobili a reddito da 2 a 4 unità: LTV 75%
Ciò si traduce in un capitale proprio minimo di circa il 15% per l'acquisto di un'unità immobiliare idonea e del 25% per l'acquisto di un immobile da due a quattro unità immobiliari idonee, prima di eventuali sovrapprezzi applicati dal finanziatore o aggiustamenti specifici della transazione.
Freddie Mac consente inoltre mutui per immobili a reddito da una a quattro unità abitative, e applica requisiti aggiuntivi relativi a riserve, reddito da locazione, rapporto tra spese abitative e immobili finanziati.
Per chi sono più adatti i mutui convenzionali?
Possono funzionare bene per gli investitori che hanno:
- Credito statunitense solido
- reddito personale documentabile
- DTI accettabile
- Riserve sufficienti
- Un immobile residenziale in affitto relativamente semplice
Con la crescita dei portafogli, emerge una limitazione.
Secondo le attuali politiche di Fannie Mae, Desktop Underwriter generalmente consente a un mutuatario di avere fino a 10 immobili finanziati quando il nuovo immobile oggetto del finanziamento è una seconda casa o un immobile a scopo di investimento.
Gli investitori che superano tale livello potrebbero aver bisogno di una struttura di finanziamento diversa.
Il reddito da locazione può aiutarti a ottenere l'accesso ai finanziamenti?
Sì, nell'ambito delle transazioni convenzionali ammissibili.
Le linee guida di Fannie Mae del settembre 2026 consentono di detrarre i redditi da locazione derivanti da immobili a reddito idonei composti da una a quattro unità abitative.
Per alcuni calcoli di acquisto, il finanziatore determina il reddito netto da locazione rettificato mediante:
Affitto mensile lordo × 75%
e quindi sottraendo il PITIA dell'immobile.
La riduzione del 25% contribuisce a coprire le spese e a far fronte a potenziali periodi di inoccupazione.
Per esempio:
Affitto mensile: 3,000 dollari
Affitto minimo per usufruire dell'agevolazione: 75%: 2,250 dollari
PIZIA: $2,000
Reddito netto da locazione rettificato:
$250
La documentazione richiesta dipende dalla transazione e può includere una perizia, un prospetto dei canoni di locazione e la documentazione relativa al contratto di locazione.
2. Prestiti DSCR
Un prestito con rapporto di copertura del servizio del debito (Debt Service Coverage Ratio, DCR) è una delle alternative più comuni per gli investitori immobiliari nel settore degli immobili a reddito.
Anziché basarsi principalmente sul reddito da lavoro dipendente o sulle dichiarazioni dei redditi, l'istituto di credito valuta il reddito da locazione dell'immobile confrontandolo con l'obbligazione debitoria.
La fonte descrive molti programmi DSCR come richiedenti un acconto di circa il 20%-25% e un DSCR intorno a 1.00-1.25 , sebbene i requisiti esatti varino significativamente tra i diversi istituti di credito.
Il calcolo semplificato è il seguente:
DSCR = Affitto mensile qualificante ÷ PITIA
Supponiamo:
Affitto: 3,000 dollari
PIZIA: $2,500
DSCR:
$ 3,000 ÷ $ 2,500 = 1.20
Ciò significa che il reddito da locazione è superiore del 20% rispetto al pagamento mensile dell'alloggio che dà diritto al sussidio.
Per chi sono più adatti i prestiti DSCR?
Il finanziamento DSCR può essere particolarmente utile per:
- investitori immobiliari
- Mutuatari autonomi
- Investitori con più immobili
- Mutuatari le cui dichiarazioni dei redditi non riflettono il loro flusso di cassa disponibile
- Investitori stranieri, a seconda del programma
Requisiti quali punteggio di credito, LTV, DSCR, riserve, proprietà aziendale e penali per rimborso anticipato sono specifici per ciascun istituto di credito.
3. Prestiti per ristrutturazione e rivendita
Un prestito per l'acquisto e la ristrutturazione di un immobile è pensato per gli investitori che intendono:
Comprare → Ristrutturare → Vendere
Si tratta in genere di prestiti a breve termine per scopi aziendali, piuttosto che di mutui tradizionali a lungo termine.
L'istituto di credito valuta in genere:
- Prezzo d'acquisto
- Budget di ristrutturazione
- Esperienza dell'investitore
- Valore attuale dell'immobile
- Valore dopo la riparazione, o ARV
- Strategia di uscita
La fonte allegata descrive molte operazioni di acquisto e ristrutturazione con una durata approssimativa dai 6 ai 18 mesi , con un livello di indebitamento determinato in parte dalla redditività del progetto e dal valore di mercato post-ristrutturazione (ARV).
I fondi per la ristrutturazione potranno essere erogati anche tramite prelievi man mano che i lavori procedono.
Ideale per
Il finanziamento per l'acquisto e la rivendita di immobili è generalmente più conveniente quando l'obiettivo è ristrutturare e rivendere rapidamente, piuttosto che mantenere la proprietà per ricavarne un reddito da locazione a lungo termine.
4. Prestiti ponte e prestiti a breve termine
Il finanziamento ponte è concepito per garantire rapidità e un'uscita a breve termine.
Questi prestiti possono essere utili quando:
- L'immobile necessita di importanti lavori di ristrutturazione.
- I finanziamenti convenzionali non possono essere conclusi abbastanza rapidamente
- La proprietà non è ancora stabilizzata
- Un investitore deve chiudere prima di un'altra vendita o rifinanziamento
- Il prestito a lungo termine definitivo arriverà in seguito.
La fonte allegata descrive i prestiti a breve termine o prestiti ponte come finanziamenti basati su garanzie, che possono essere conclusi più rapidamente ma generalmente prevedono un periodo di rimborso più breve e costi più elevati rispetto ai mutui tradizionali.
La parte più importante di un prestito ponte di solito non è l'ingresso.
È l' uscita.
Prima di contrarre un prestito, l'investitore dovrebbe sapere se l'uscita prevista è:
Vendi la proprietà
or
Stabilizzare e rifinanziare con un finanziamento a lungo termine.
Un prestito ponte diventa rischioso quando l'uscita dipende da presupposti che potrebbero non concretizzarsi.
5. Prestiti basati su estratti conto bancari e altri prestiti non conformi ai requisiti QM
I finanziamenti non-QM possono aiutare investitori e imprenditori il cui profilo finanziario non si adatta alla documentazione ipotecaria tradizionale.
Le strutture comuni includono:
Prestiti con estratto conto bancario
Anziché basarsi esclusivamente sui moduli W-2 e sui redditi dichiarati nelle dichiarazioni dei redditi tradizionali, il reddito ammissibile può essere valutato anche attraverso i depositi riportati sugli estratti conto bancari.
Questi strumenti possono essere utili per i lavoratori autonomi il cui reddito imponibile non riflette appieno il flusso di cassa dell'attività.
Prestiti con qualifica patrimoniale
La qualificazione potrebbe dipendere in larga misura da attività liquide piuttosto che da redditi da lavoro dipendente.
Prestiti a conto economico
Alcuni programmi utilizzano la documentazione relativa ai profitti e alle perdite aziendali per valutare le richieste di prestito da parte di lavoratori autonomi.
La fonte osserva che i requisiti non-QM variano significativamente, con acconto, credito, documentazione e standard DTI che cambiano a seconda del programma.
Tale flessibilità può essere preziosa, ma la non-QM non deve essere confusa con la "nessuna sottoscrizione".
L'istituto di credito ha comunque bisogno di un metodo difendibile per valutare il rischio.
6. Prestiti di portafoglio e prestiti a copertura totale
Gli investitori che possiedono diverse proprietà potrebbero, col tempo, trovare i singoli mutui eccessivamente onerosi.
Un prestito quadro o di portafoglio può potenzialmente finanziare diverse proprietà nell'ambito di un'unica struttura di finanziamento.
Invece di:
Proprietà A → Prestito A
Proprietà B → Prestito B
Proprietà C → Prestito C
un investitore può avere:
Immobili multipli → Un unico prestito per l'intero portafoglio
La fonte descrive i prestiti di portafoglio come un modo per finanziare più immobili a reddito con un unico prestito e un'unica rata.
Ciò può semplificare la gestione del portafoglio, ma gli investitori dovrebbero esaminare attentamente:
- Collateralizzazione incrociata
- Clausole di liberatoria
- Dimensione minima del portafoglio
- Requisiti DSCR
- Penali di pagamento anticipato
- Cosa succede quando viene venduto un immobile?
Un prestito cumulativo è conveniente solo se le sue condizioni consentono comunque all'investitore di gestire i singoli asset in modo efficiente.
Confronto dei prestiti per immobili da investimento
| Tipo di prestito | Spesso ideale per | Focus sulla qualificazione | Struttura tipica |
|---|---|---|---|
| Convenzionale | Affitti a lungo termine | reddito, credito, DTI | A lungo termine fisso/ARM |
| DSCR | Investitori in affitto | Affitto dell'immobile e PITIA | prestito a lungo termine per investitori |
| Correggi e capovolgi | Ristrutturare e vendere | LTC, ARV, esperienza | Breve termine |
| Ponte | proprietà di transizione | Garanzie e uscita | Breve termine |
| Estratto conto bancario | Investitori autonomi | flusso di cassa bancario | di un noleggio |
| Portfolio | Affitti multipli | Performance del portafoglio | Proprietà multiple |
Queste categorie rappresentano utili punti di partenza, non regole universali di sottoscrizione.
Le condizioni effettive dipendono dall'istituto di credito e dalla transazione.
I tassi di interesse sui mutui per immobili a scopo di investimento sono più alti?
Generalmente.
In genere, gli immobili a scopo di investimento comportano un rischio maggiore dal punto di vista di un istituto di credito rispetto a una residenza principale occupata dal proprietario.
La fonte osserva che i tassi dei mutui per immobili a scopo di investimento possono essere superiori di circa 0.50-1.50 punti percentuali rispetto ai finanziamenti per abitazioni principali comparabili, a seconda dell'acconto e del profilo complessivo del mutuatario.
Si tratta di un'illustrazione generale del mercato, non di uno spread garantito.
Il prezzo effettivo degli immobili a scopo di investimento dipende da:
- Punteggio di credito
- LTV
- Tipo di proprietà
- Numero di unità
- importo del prestito
- DSCR
- Scopo del prestito
- Occupazione
- Punteggio
- Termini di pagamento anticipato
- Esperienza del mutuatario
I prestiti DSCR, i prestiti ponte, i prestiti per ristrutturazioni e rivendita e i prestiti non-QM hanno tassi di interesse diversi rispetto ai mutui convenzionali delle agenzie, quindi confrontarli direttamente può essere fuorviante.
Confronta l' intera struttura di finanziamento.
Di quanto acconto hai bisogno?
Non esiste un unico requisito di acconto per l'investimento immobiliare .
Per soddisfare i requisiti standard di Fannie Mae per l'acquisto di un immobile a reddito con una sola unità abitativa, un LTV (Loan-to-Value) può raggiungere l'85% , mentre gli immobili a reddito con due o quattro unità abitative generalmente raggiungono un massimo del 75% di LTV.
I programmi di investimento specializzati richiedono in genere una maggiore quota di capitale proprio.
La fonte allegata descrive molti prestiti DSCR con un acconto del 20%-25% , mentre le strutture di acquisto, ristrutturazione e rivendita e i prestiti ponte variano maggiormente in base alla leva finanziaria, al valore di mercato post-ristrutturazione (ARV), all'esperienza e alle condizioni dell'immobile.
Una transazione più efficace di solito combina:
Maggiore capitale proprio + flusso di cassa più solido + riserve adeguate
Perché gli istituti di credito richiedono riserve?
Le entrate derivanti dall'affitto non sono garantite ogni mese.
Un inquilino può andarsene.
Un immobile potrebbe necessitare di riparazioni.
I premi assicurativi potrebbero aumentare.
Una ristrutturazione potrebbe richiedere più tempo del previsto.
Ecco perché gli istituti di credito spesso richiedono agli investitori di trattenere liquidità dopo la chiusura della transazione.
La fonte osserva che i requisiti di riserva per gli immobili a scopo di investimento possono estendersi a diversi mesi di rate del mutuo e, in alcune situazioni, a periodi considerevolmente più lunghi.
Non calcolare il tuo fabbisogno di liquidità come:
Solo acconto.
Un calcolo migliore è:
**Acconto
- costi di chiusura
- riserve richieste dal prestatore
- fondi per la ristrutturazione
- liquidità di emergenza**
È possibile acquistare un immobile a scopo di investimento tramite una LLC?
A seconda del programma di prestito, sì.
Il finanziamento da parte di investitori a scopo aziendale consente generalmente la proprietà da parte di un'entità giuridica.
Il finanziamento convenzionale tramite agenzie tradizionali prevede requisiti diversi per il mutuatario e per la proprietà, pertanto è opportuno valutare la struttura di una LLC prima di finalizzare la transazione.
La fonte allegata precisa inoltre che il finanziamento da parte di un'entità può prevedere requisiti di ammissibilità e prezzi differenti.
Non si dovrebbe scegliere una LLC solo perché un istituto di credito lo consente.
Gli aspetti fiscali, di responsabilità, di pianificazione successoria e legali devono essere esaminati separatamente con professionisti qualificati.
Come scegliere il prestito immobiliare giusto per investimento
Iniziate dalla strategia di investimento.
Noleggio a lungo termine
Prendere in considerazione:
Finanziamento convenzionale o DSCR
Comprare, ristrutturare e vendere
Prendere in considerazione:
Finanziamento per ristrutturazione e rivendita
Comprare, ristrutturare e tenere
Una struttura comune potrebbe essere:
Prestito ponte o per ristrutturazione → stabilizzazione dell'immobile → DSCR o rifinanziamento convenzionale
Investitore autonomo
A seconda della documentazione:
Finanziamento tramite estratto conto bancario, DSCR o altro finanziamento non-QM
Diverse proprietà in affitto
Prendere in considerazione:
Prestiti DSCR individuali o una struttura di portafoglio/coperta
Il prodotto “migliore” è quindi quello che si adatta al piano aziendale e alla strategia di uscita , non semplicemente il prestito con il tasso pubblicizzato più basso.
Cosa dovrebbero confrontare gli investitori tra le diverse offerte di prestito?
Prima di scegliere il finanziamento, confronta:
- Tasso d'interesse
- Ammontare del prestito
- LTV o LTC
- Pagamento mensile
- Requisiti DSCR
- Punti di origine
- Commissioni di sottoscrizione e di elaborazione
- Penale per pagamento anticipato
- Riserve
- Finanziamento per la riabilitazione
- Ricorso
- idoneità della LLC
- Velocità di chiusura
- Durata del prestito
- Costi di estensione
- Disposizioni relative al rilascio
Per i finanziamenti a breve termine, calcolate anche il costo totale previsto se il progetto si protrae per tre o sei mesi oltre il previsto.
Ciò può rivelare rischi che il tasso di interesse nominale non mostra.
Conclusione
I prestiti per immobili a scopo di investimento non sono tutti uguali.
Per un immobile a reddito semplice e un mutuatario con una solida documentazione reddituale, il finanziamento convenzionale può rappresentare una soluzione efficiente a lungo termine.
Per gli investitori che si qualificano principalmente in base al flusso di cassa derivante dagli affitti, un prestito DSCR potrebbe essere più appropriato.
Per gli immobili che necessitano di una ristrutturazione sostanziale, il finanziamento "fix-and-flip" o il finanziamento ponte possono offrire la flessibilità necessaria prima di ricorrere a un debito a lungo termine.
Per gli investitori che accumulano più immobili a reddito, il finanziamento del portafoglio può semplificare la struttura una volta che i singoli mutui diventano inefficienti.
Il passo più importante è quello di adattare il prestito all'uso previsto per l'immobile:
Acquisto → finanziamento → strategia immobiliare → uscita
Nadlan Capital Group collabora con investitori immobiliari in diversi scenari di finanziamento immobiliare, tra cui finanziamenti convenzionali, DSCR, finanziamenti ponte, operazioni di acquisto e ristrutturazione, investimenti da parte di cittadini stranieri, finanziamenti di portafoglio e altre soluzioni.
Domande frequenti
Che cos'è un prestito per immobili a scopo di investimento?
Si tratta di un finanziamento utilizzato per acquistare o rifinanziare immobili destinati principalmente a generare reddito da locazione o rendimenti da investimento.
Di quanto acconto ho bisogno per un immobile a scopo di investimento?
Dipende dal programma. Gli attuali criteri di ammissibilità standard di Fannie Mae consentono un rapporto prestito/valore (LTV) fino all'85% per l'acquisto di immobili a reddito con una sola unità abitativa e fino al 75% per immobili a reddito con due o quattro unità abitative.
Il reddito da locazione può aiutarmi a ottenere il finanziamento?
Sì, dipende dal prestito. Fannie Mae ha regole specifiche per l'utilizzo del reddito da locazione, mentre i programmi DSCR si concentrano ancora più direttamente sul flusso di cassa dell'immobile.
Che cos'è un prestito DSCR per investimenti immobiliari?
Un prestito DSCR valuta il reddito da locazione qualificante dell'immobile in relazione al pagamento mensile del mutuo, anziché basarsi principalmente sul reddito da lavoro dipendente del mutuatario.
I tassi di interesse sugli immobili a scopo di investimento sono più alti rispetto a quelli sugli immobili ad uso abitativo principale?
In generale, sì, perché gli immobili a scopo di investimento comportano in genere un rischio maggiore per il creditore. Il premio esatto dipende dal programma di finanziamento, dal mutuatario, dal livello di indebitamento e dall'immobile.
Posso finanziare più di 10 immobili a reddito?
Potenzialmente sì, ma le norme standard dell'agenzia potrebbero diventare limitanti. L'attuale politica di Fannie Mae relativa ai finanziamenti DU generalmente limita a 10 le proprietà finanziabili quando la transazione in questione riguarda un immobile a scopo di investimento o una seconda casa. Il finanziamento tramite portafoglio, il DSCR o altre forme di finanziamento per investitori potrebbero rappresentare delle alternative.