

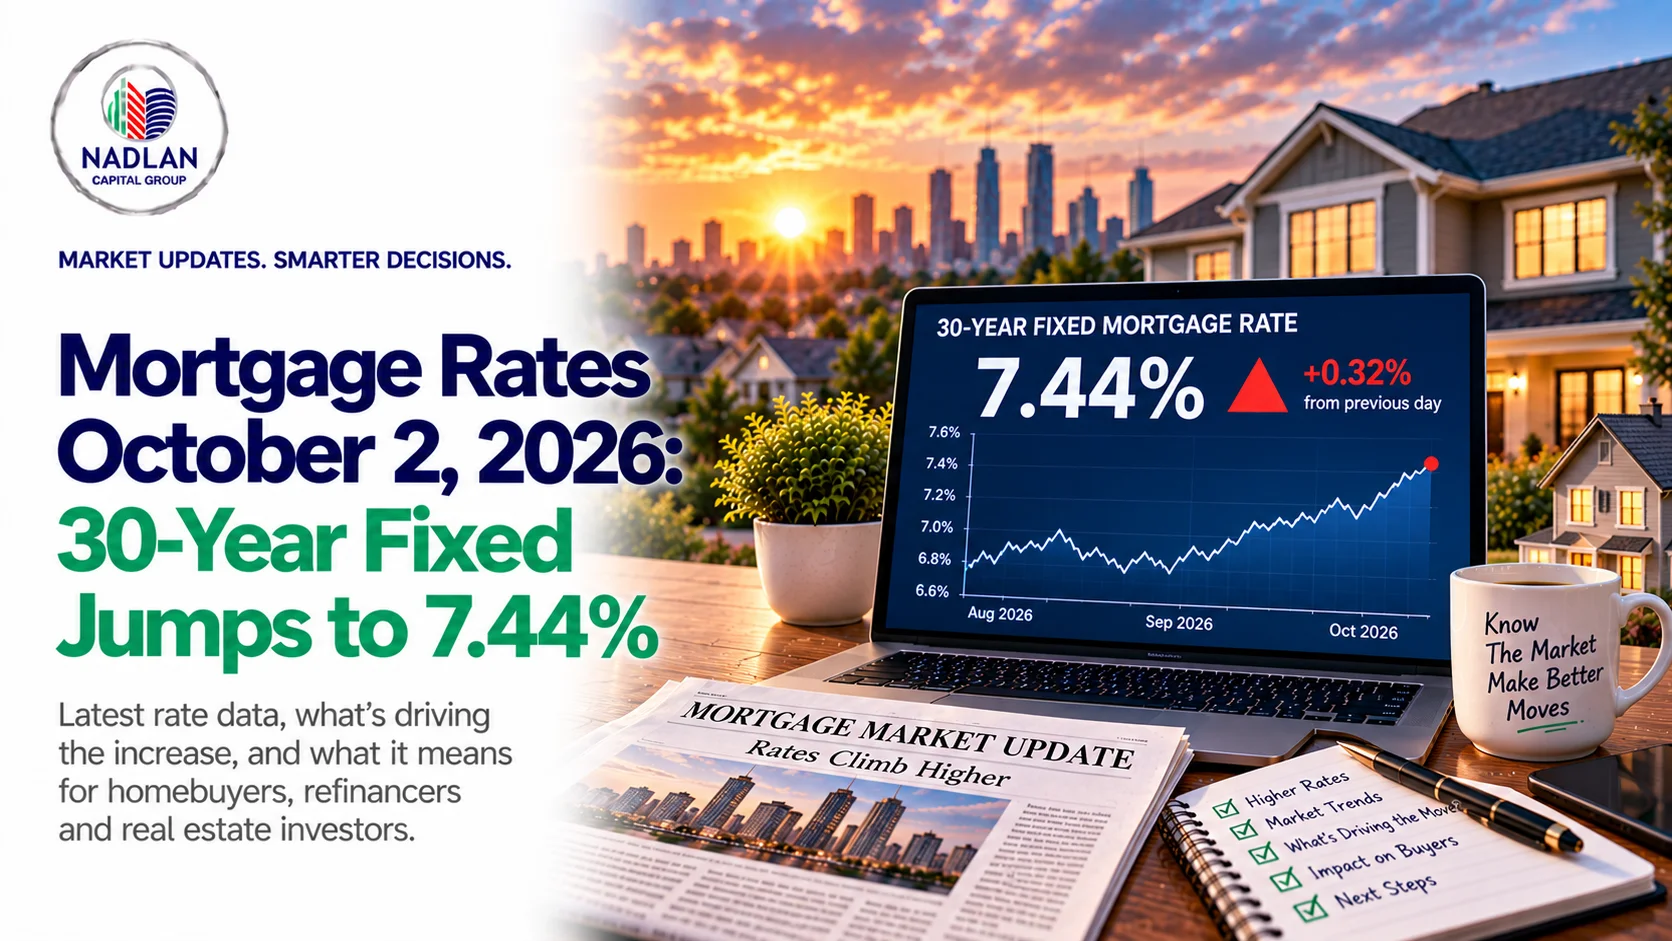
Venerdì 2 ottobre 2026 i tassi dei mutui hanno registrato un forte aumento , chiudendo la settimana con un'ulteriore battuta d'arresto per chi acquista casa e per i proprietari di immobili che stanno valutando un rifinanziamento.
Secondo i dati giornalieri del mercato dei mutui, il tasso medio dei mutui a tasso fisso trentennale è balzato di 20 punti base in un solo giorno, raggiungendo il 7.44% .
Il tasso fisso a 15 anni è salito al 6.77% , mentre il tasso variabile del mutuo 5/1 è aumentato di 25 punti base, raggiungendo il 6.97%.
La variazione di un solo giorno è significativa, ma il quadro generale è più ampio: i tassi sui mutui sono aumentati rapidamente dall'inizio di settembre, riducendo il potere d'acquisto e rendendo il rifinanziamento meno conveniente per molti mutuatari.
Tassi ipotecari oggi: 2 ottobre 2026
Le medie nazionali attuali dei tassi di acquisto sono:
| Tipo di prestito | Tasso medio |
|---|---|
| 30 anni fissi | 7.44% |
| 20 anni fissi | 7.36% |
| 15 anni fissi | 6.77% |
| BRACCIO 5/1 | 6.97% |
| BRACCIO 7/1 | 6.61% |
| 30 anni VA | 6.97% |
| 15 anni VA | 6.36% |
| 5/1VA | 6.00% |
Si tratta di medie nazionali, non di tassi garantiti per i singoli mutuatari. I prezzi effettivi dipendono dal merito creditizio, dal rapporto prestito/valore (LTV), dall'importo del prestito, dalla tipologia di immobile, dal tasso di occupazione, dai punti e dalle tariffe specifiche dell'istituto di credito.
Tassi di rifinanziamento dei mutui oggi
Le medie dei rifinanziamenti del 2 ottobre sono le seguenti:
| Tipo di rifinanziamento | Tasso medio |
|---|---|
| 30 anni fissi | 7.41% |
| 20 anni fissi | 7.40% |
| 15 anni fissi | 6.81% |
| BRACCIO 5/1 | 6.25% |
| BRACCIO 7/1 | 7.04% |
| 30 anni VA | 7.03% |
| 15 anni VA | 6.69% |
| 5/1VA | 6.25% |
È interessante notare che il tasso medio di rifinanziamento a 30 anni è oggi leggermente inferiore al tasso medio di acquisto.
Può succedere. I tassi di rifinanziamento sono spesso più alti, ma il rapporto non è fisso e può variare in base alle politiche di prezzo giornaliere degli istituti di credito e alla tipologia di mutuatari.
I tassi dei mutui sono aumentati rapidamente
La lettura giornaliera del 7.44% non è un movimento isolato.
L'indagine settimanale di Freddie Mac ha mostrato che il tasso medio dei mutui a tasso fisso trentennale è aumentato da:
24 settembre: 7.03%
a
1° ottobre: 7.28%
Anche il tasso medio dei mutui a tasso fisso a 15 anni è aumentato, raggiungendo il 6.60%.
Ciò significa che il mercato dei mutui ipotecari nel suo complesso era già in rialzo prima del picco giornaliero di venerdì.
A titolo di confronto, la media trentennale di Freddie Mac all'inizio di settembre era del 6.71%.
Perché i tassi dei mutui stanno aumentando?
I tassi dei mutui sono fortemente influenzati dal mercato obbligazionario, in particolare dai rendimenti dei titoli del Tesoro a lungo termine.
Il rendimento dei titoli del Tesoro a 10 anni è uno dei parametri di riferimento più attentamente monitorati per la determinazione dei prezzi dei mutui.
I dati ufficiali del Tesoro indicano che il rendimento dei titoli decennali è pari a:
Settembre 25: 5.17%
Settembre 28: 5.24%
Settembre 29: 5.26%
Settembre 30: 5.29%
Ottobre 1: 5.24%
Si tratta di livelli insolitamente elevati rispetto all'inizio del 2026, il che contribuisce a spiegare perché i tassi dei mutui siano stati sottoposti a una pressione al rialzo.
I tassi dei mutui non sono semplicemente il rendimento dei titoli del Tesoro a 10 anni più un importo fisso, ma i due spesso si muovono nella stessa direzione generale.
Quali fattori stanno spingendo al rialzo i rendimenti dei titoli del Tesoro?
Diversi fattori possono esercitare una pressione al rialzo sui rendimenti a lungo termine:
- Inflazione persistente
- Aspettative di un ulteriore inasprimento della politica monetaria della Federal Reserve.
- Prestito pubblico e preoccupazioni fiscali
- Dati economici solidi
- Cambiamenti nella domanda degli investitori per i titoli del Tesoro
- Incertezza economica e geopolitica globale
A settembre la Federal Reserve ha aumentato il suo tasso di riferimento di 25 punti base.
Dopo quell'incontro, la Mortgage Bankers Association ha osservato che l'inflazione rimaneva ben al di sopra dell'obiettivo del 2% fissato dalla Fed e che i mercati stavano già scontando le aspettative di un ulteriore inasprimento della politica monetaria. La MBA ha affermato che l'aumento dei tassi ipotecari aveva già causato un rallentamento dell'attività nel settore immobiliare e dei mutui.
In che misura un tasso del 7.44% incide sul pagamento?
Anche una piccola variazione dei tassi ipotecari ha importanza quando l'importo del prestito è elevato.
Prendi in considerazione un mutuo trentennale da 400,000 dollari.
Al 7.24%, capitale e interessi ammontano approssimativamente a:
$ 2,726 al mese
Al 7.44%:
$ 2,780 al mese
Ciò corrisponde a circa 54 dollari in più al mese, a fronte di un aumento del tasso di interesse di 20 punti base.
Rispetto a un tasso del 7.03%, la differenza sale a oltre 110 dollari al mese.
E queste cifre non includono:
- Tasse di proprietà
- Assicurazione per i proprietari di abitazione
- Assicurazione ipotecaria
- quote condominiali
Per gli acquirenti che operano vicino al limite di idoneità, queste modifiche possono influire sull'importo massimo del prestito che possono richiedere.
Cosa significa il tasso di interesse odierno per una casa da 425,000 dollari?
Supponiamo che un acquirente acquisti una casa da 425,000 dollari con un acconto del 20%.
Prezzo d'acquisto:
$425,000
Acconto:
$85,000
Mutuo:
$340,000
Con i tassi di interesse attuali, il solo capitale e gli interessi possono superare i 2,300 dollari al mese.
Una volta incluse le tasse sulla proprietà e l'assicurazione, il costo totale dell'abitazione può avvicinarsi o superare i 2,800 dollari al mese , a seconda della posizione e del costo dell'assicurazione.
Ecco perché chi contrae un mutuo dovrebbe calcolare il PITIA ( Payment, Income, Taxpayers, Interests and Investments), non solo la quota capitale e gli interessi.
Tasso fisso o tasso variabile: oggi è meglio un mutuo a tasso variabile?
I dati odierni mostrano:
Tasso fisso a 30 anni: 7.44%
5/1 ARM: 6.97%
7/1 ARM: 6.61%
Un mutuo a tasso variabile offre quindi un tasso iniziale sensibilmente inferiore rispetto alle medie attuali.
Ma una tariffa iniziale più bassa non è automaticamente migliore.
Con un mutuo a tasso variabile, il tasso iniziale rimane fisso per un periodo definito e può poi variare in base all'indice di riferimento del prestito, al margine e ai limiti di variazione.
Un mutuo a tasso variabile (ARM) potrebbe essere più adatto a un mutuatario che ragionevolmente prevede di:
- Vendi prima della scadenza del periodo fisso
- Rifinanziamento prima della modifica
- Rimborsare il prestito in modo aggressivo
I mutuatari che prevedono di mantenere il mutuo per decenni potrebbero attribuire maggiore importanza alla certezza di un tasso fisso.
Che cosa significa l'impennata dei tassi per gli investitori immobiliari?
Per gli investitori, l'aumento dei tassi ipotecari incide su più della sola rata mensile.
Possono ridurre:
- DSCR
- Flusso di cassa
- proventi del prestito
- LTV massimo
- Rendimenti in contanti sul denaro
Ad esempio, supponiamo che un noleggio produca:
Affitto mensile valido ai fini dell'ammissibilità: 3,600 dollari
Se l'imposta PITIA è pari a 2,800 dollari:
DSCR = 1.29
Se l'aumento dei costi di finanziamento porta l'imposta sul reddito e il debito (PITIA) a 3,100 dollari:
DSCR = 1.16
La proprietà non ha subito modifiche.
L'affitto non è cambiato.
Ma l'aumento del costo del debito ha indebolito in modo significativo il profilo del prestito.
Questo è particolarmente importante per gli investitori che hanno ricevuto preventivi di finanziamento diversi mesi fa. Non si deve dare per scontato che un tasso o un pagamento relativi a periodi precedenti del 2026 siano ancora validi oggi.
Con i tassi attuali, rifinanziare il mutuo è una soluzione conveniente?
Per molti proprietari di casa con mutui a tassi inferiori a quelli di mercato attuali , il rifinanziamento potrebbe offrire pochi vantaggi.
Secondo un recente rapporto della MBA, l'attività di rifinanziamento è stata inferiore di circa il 35% rispetto al ritmo di gennaio, in quanto l'aumento dei tassi ipotecari ha eliminato l'incentivo al rifinanziamento per molti mutuatari.
Il rifinanziamento potrebbe comunque essere una soluzione valida per un mutuatario che desidera:
- Sostituire un mutuo con un tasso di interesse più elevato
- Uscita da un costoso finanziamento ponte
- Prelevare contanti
- Passaggio da un finanziamento a tasso variabile a un finanziamento a tasso fisso.
- Modificare la durata del prestito
Ma confrontate sempre:
Costi di chiusura ÷ risparmi mensili = periodo di pareggio approssimativo
Se il mutuatario prevede di vendere o rifinanziare nuovamente prima del punto di pareggio, il nuovo prestito potrebbe non generare risparmi significativi.
I tassi dei mutui torneranno a scendere?
Le previsioni indicano ancora un certo miglioramento, ma le attuali condizioni di mercato si sono mosse nella direzione opposta.
Le previsioni di settembre della MBA indicavano tassi ipotecari in media intorno al 6.8% nei prossimi trimestri , pur riconoscendo che tassi più elevati stavano già riducendo l'attività di acquisto e rifinanziamento.
Le previsioni non devono essere considerate garanzie.
I tassi dei mutui potrebbero diminuire se:
- I rendimenti dei titoli del Tesoro calano
- L'inflazione migliora
- Le aspettative della Fed diventano meno restrittive
- La crescita economica si indebolisce
Potrebbero rimanere elevati o aumentare ulteriormente se l'inflazione e i rendimenti a lungo termine continuassero a crescere.
Conviene aspettare?
Aspettare esclusivamente un determinato tasso di interesse sui mutui può essere rischioso.
Se i tassi dovessero diminuire, un maggior numero di acquirenti potrebbe entrare nel mercato, aumentando la concorrenza per gli immobili più ambiti.
Gli acquirenti dovrebbero invece valutare se un immobile è redditizio ai prezzi attuali.
Guarda a:
- Prezzo d'acquisto
- Acconto
- Tasso d'interesse
- PITIA
- Contanti necessari per la chiusura
- Concessioni del venditore
- Riserve disponibili
Se la rata attuale è sostenibile, un futuro calo dei tassi potrebbe potenzialmente creare un'opportunità di rifinanziamento.
Ma l'acquisto non dovrebbe dipendere da un futuro rifinanziamento per risultare economicamente sostenibile.
Cosa possono controllare i mutuatari
Non è possibile controllare i rendimenti dei titoli del Tesoro o la Federal Reserve.
Puoi controllare come gestisci il mutuo.
Confronta diversi istituti di credito
Una piccola differenza di tariffa può far risparmiare una somma considerevole nel tempo.
Migliorare il credito
Un profilo creditizio più solido può contribuire a ottenere prezzi migliori.
Valuta attentamente i punti
Ridurre il tasso d'interesse potrebbe essere una scelta sensata per i mutuatari che prevedono di mantenere il mutuo per un periodo sufficientemente lungo da recuperare il costo iniziale.
Negoziare i crediti del venditore
Le concessioni del venditore possono contribuire a compensare i costi di chiusura o a finanziare un'eventuale riduzione del tasso di interesse consentita.
Confronta le strutture dei prestiti
I prestiti a tasso fisso, variabile, convenzionali, garantiti dallo Stato e da investitori possono avere prezzi diversi.
Non date per scontato che il tasso nazionale nominale sia l'unica opzione disponibile per la vostra transazione.
Conclusione
I tassi dei mutui hanno subito un forte aumento venerdì 2 ottobre 2026.
Il tasso medio giornaliero per i mutui a tasso fisso a 30 anni ha raggiunto il 7.44% , in aumento di 20 punti base rispetto a giovedì. Il tasso fisso a 15 anni ha toccato il 6.77%, mentre il tasso variabile 5/1 è salito al 6.97%.
Questa decisione fa seguito a un già significativo aumento dei tassi ipotecari settimanali, con il tasso di riferimento trentennale di Freddie Mac che ha raggiunto il 7.28% il 1° ottobre.
Per chi richiede un prestito, il mercato odierno rende sempre più importante confrontare tutte le condizioni del finanziamento, anziché concentrarsi unicamente sul tasso di interesse pubblicizzato.
Per gli investitori immobiliari, l'aumento dei costi del debito dovrebbe riflettersi immediatamente nei calcoli relativi a DSCR, PITIA, leva finanziaria e flussi di cassa.
Per Nadlan Capital Group , il finanziamento deve essere valutato sulla base dell'intera transazione: tasso di interesse, modalità di pagamento, commissioni, leva finanziaria, flusso di cassa e strategia di uscita.
Domande frequenti
Qual è il tasso di interesse attuale per un mutuo a 30 anni?
Il tasso medio nazionale giornaliero del 2 ottobre, fornito dal mercato dei prestiti, si attesta al 7.44% , in aumento di 20 punti base rispetto al giorno precedente.
Qual è il tasso di interesse attuale per un mutuo a 15 anni?
Il tasso medio di interesse per un mutuo a tasso fisso di 15 anni è del 6.77%.
Qual è l'ultimo tasso di interesse settimanale sui mutui offerto da Freddie Mac?
Al 1° ottobre 2026 , Freddie Mac ha riportato un tasso fisso medio a 30 anni del 7.28% e un tasso fisso a 15 anni del 6.60%.
Perché i tassi dei mutui stanno aumentando?
L'aumento dei rendimenti dei titoli del Tesoro, i timori di inflazione e le aspettative di una politica monetaria più restrittiva sono tra i principali fattori che attualmente esercitano pressione sui tassi dei mutui.
Oggi i tassi dei tassi variabili sono inferiori ai tassi fissi?
Sì. Le medie del 2 ottobre mostrano un tasso variabile 5/1 ARM al 6.97% e un tasso variabile 7/1 ARM al 6.61%, entrambi inferiori al tasso fisso trentennale del 7.44%.
I tassi sui mutui scenderanno di nuovo sotto il 7%?
Potrebbero farlo, ma non c'è una tempistica garantita. Le previsioni attuali della MBA indicano tassi intorno al 6% nei prossimi trimestri, ma le condizioni economiche e di mercato possono cambiare.